Da Redação
Coordenadora Sueli Mynarski orienta consumidores sobre como proceder ao receber cartões não solicitados, cobranças indevidas e contratações de crédito consignado sem autorização
O envio de cartão de crédito sem solicitação prévia e expressa do consumidor é considerado prática comercial abusiva e pode resultar em multa administrativa para a instituição financeira responsável, além de eventual indenização ao cliente. O alerta é do Procon de Toledo, que orienta a população sobre os direitos dos consumidores e os procedimentos que devem ser adotados diante do recebimento de cartões não solicitados.
A prática é proibida pelo Código de Defesa do Consumidor (CDC) e pela legislação estadual do Paraná. A Lei nº 22.130, de 9 de setembro de 2024, que instituiu a Consolidação das Leis de Defesa do Consumidor do Estado, estabelece, em seu artigo 83, que o envio de cartão de crédito sem solicitação prévia e expressa constitui prática abusiva, ato ilícito e está sujeito à aplicação de multa administrativa.
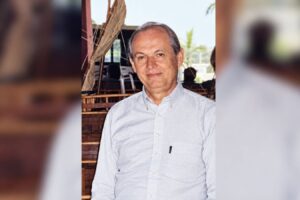
A coordenadora do Procon de Toledo, Sueli Mynarski, explica que, embora os cartões geralmente sejam encaminhados bloqueados, o consumidor não é obrigado a aceitar ou desbloquear um produto que não solicitou.
“Geralmente, os cartões de crédito são encaminhados bloqueados. Quando o consumidor recebe o produto, vêm junto as instruções de como fazer o desbloqueio para utilização”, explica.
Segundo Sueli, ao receber um cartão que não solicitou, o consumidor deve entrar em contato com a instituição financeira emissora e solicitar o cancelamento do produto.
“Ele pode procurar a instituição financeira que o emitiu para confirmar o cancelamento e manifestar o seu desejo de não utilizar esse produto”, orienta.
A coordenadora recomenda que o consumidor verifique se houve alguma cobrança vinculada ao cartão recebido, especialmente tarifas, anuidades ou outros encargos.
Cobranças indevidas podem ser contestadas no Procon de Toledo
Nos casos em que o cartão tenha sido enviado desbloqueado ou esteja gerando cobranças não autorizadas, o consumidor pode recorrer ao Procon para solicitar a intermediação do cancelamento e a contestação dos valores.
“Caso ele perceba que esse cartão está desbloqueado e gerando alguma tarifa, algum valor de anuidade ou encargos relacionados ao cartão, pode recorrer ao Procon para que a gente faça a intermediação desse cancelamento”, explica Sueli.
A coordenadora ressalta que o consumidor também pode buscar o Poder Judiciário caso entenda que sofreu prejuízos em decorrência do envio não solicitado, inclusive em situações envolvendo o uso indevido do cartão por terceiros.
“É possível entrar com ação de indenização por conta desse envio sem que ele tenha solicitado e também pela possibilidade de uso indevido do cartão, inclusive quando outra pessoa o desbloqueia e utiliza para fazer compras”, acrescenta.
O entendimento do Superior Tribunal de Justiça (STJ), consolidado na Súmula 532, reconhece que o envio de cartão de crédito sem solicitação prévia e expressa configura prática comercial abusiva e ato ilícito indenizável, sujeito também à aplicação de multa administrativa. A eventual indenização individual depende da análise das circunstâncias do caso concreto.
Cartão de crédito consignado exige atenção redobrada
Outra situação que exige cuidado envolve o cartão de crédito consignado, modalidade que permite o desconto de valores diretamente na folha de pagamento ou no benefício previdenciário do consumidor, observadas as regras aplicáveis a cada modalidade de contratação.
Diferentemente de um empréstimo consignado convencional, que possui parcelas e prazo de pagamento definidos, o cartão consignado também pode ser utilizado para compras e saques. Quando há saque ou pagamento parcial da fatura, o saldo devedor pode ficar sujeito à incidência de juros e outros encargos previstos no contrato.
Sueli Mynarski explica que, embora seja um cartão de crédito, o produto é frequentemente oferecido a aposentados e pensionistas como uma alternativa para obtenção de dinheiro, por meio do saque de parte do limite disponível.
“É importante lembrar que existe também o cartão de crédito consignado. Trata-se de outro produto, que muitas vezes é utilizado para saque do limite, como se fosse um empréstimo. Nesses casos, a questão é um pouco mais delicada e envolve detalhes que precisam ser esclarecidos ao consumidor”, destaca.
A coordenadora enfatiza que a instituição financeira deve apresentar as condições da operação de maneira clara, permitindo que o consumidor compreenda o funcionamento do produto antes de autorizar a contratação.
Entre as informações que devem ser esclarecidas estão as taxas de juros, os encargos, a forma de pagamento, os descontos que poderão ocorrer no benefício ou na remuneração e as condições para a quitação antecipada da dívida.
“A instituição financeira precisa apresentar um contrato ao consumidor, com o detalhamento de todas as condições dessa operação: taxa de juros, valores, forma de pagamento e opções de pagamento antecipado”, explica.
Sueli acrescenta que o consumidor deve ter acesso ao contrato, independentemente de a contratação ter sido realizada presencialmente ou por meio digital.
“Se a contratação foi feita de forma on-line ou por telefone, o contrato precisa ser encaminhado ao consumidor para que ele tenha total ciência de como funciona esse mecanismo de crédito consignado”, orienta.
A legislação paranaense também estabelece regras específicas para a contratação de empréstimos por idosos, aposentados e pensionistas, incluindo a necessidade de solicitação expressa e de disponibilização das condições contratuais, conforme os artigos 91 e 92 da Lei nº 22.130/2024.
Depósito de dinheiro sem autorização também deve ser contestado
A coordenadora do Procon de Toledo alerta que o consumidor deve ficar atento não apenas ao recebimento de cartões não solicitados, mas também à possibilidade de valores serem depositados em sua conta bancária sem que tenha autorizado uma operação de crédito.
Nos casos envolvendo cartão de crédito consignado, o depósito pode estar relacionado à utilização do limite do cartão, gerando uma dívida cujas condições o consumidor desconhece.
“A instituição financeira não pode simplesmente encaminhar esse cartão. Para que a contratação seja legítima, é necessária a anuência do consumidor, que precisa manifestar expressamente sua vontade de contratar o produto”, ressalta Sueli.
A coordenadora orienta que, ao identificar o recebimento de um cartão consignado não solicitado ou de valores relacionados a uma operação que não reconhece, o consumidor procure esclarecimentos sobre a origem do crédito e as condições da contratação.
“Se o consumidor receber um cartão sem ter solicitado ou um valor depositado em sua conta referente a esse cartão de crédito consignado, sem que tenha entendido corretamente como será feito o pagamento, também pode recorrer ao Procon para que a gente solicite esclarecimentos, cópia do contrato ou até mesmo o cancelamento dessa operação”, afirma.
Nessas situações, é importante verificar se houve autorização para a contratação, se existem descontos no benefício previdenciário ou na folha de pagamento e se a instituição financeira apresentou todas as informações necessárias sobre a operação.
O consumidor que identificar um depósito não solicitado deve evitar utilizar o dinheiro antes de esclarecer sua origem e solicitar à instituição financeira orientações formais para regularizar a situação.
O que diz o Código de Defesa do Consumidor
O artigo 6º, inciso IV, do Código de Defesa do Consumidor assegura a proteção contra práticas comerciais abusivas, publicidade enganosa e métodos comerciais coercitivos ou desleais.
Já o artigo 39, inciso III, proíbe o fornecedor de enviar ou entregar produtos e fornecer serviços sem solicitação prévia do consumidor. A regra também se aplica ao envio não solicitado de cartões de crédito.
No Paraná, o artigo 83 da Lei nº 22.130/2024 reforça a proibição e prevê a possibilidade de aplicação de multa administrativa à empresa responsável pelo envio indevido.
Legislação Paraná
Além disso, quando o consumidor efetivamente paga valores cobrados indevidamente, o artigo 42, parágrafo único, do CDC prevê a possibilidade de restituição em dobro, acrescida de correção monetária e juros legais, ressalvadas as hipóteses de engano justificável.
Conforme entendimento do STJ, a devolução em dobro é cabível quando a cobrança indevida contraria a boa-fé objetiva, independentemente da comprovação de intenção deliberada do fornecedor de prejudicar o consumidor.
Dessa forma, o consumidor que receber um cartão de crédito não solicitado não está obrigado a desbloqueá-lo ou utilizá-lo, podendo exigir o cancelamento e contestar eventuais cobranças relacionadas ao produto.
O Procon de Toledo orienta que, diante de irregularidades, o consumidor reúna os documentos relacionados ao cartão ou à operação financeira, os comprovantes de cobrança, os extratos bancários e os protocolos de atendimento para facilitar a análise da reclamação e a adoção das providências cabíveis.